Криптовалюта в России после 1 сентября 2026 года: как покупать, хранить и торговать по новым правилам


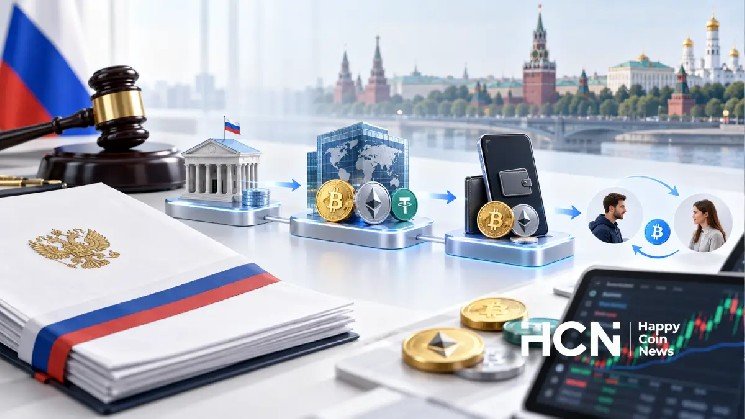
С 1 сентября 2026 года в России действует Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах». Он не запретил гражданам владеть биткоином, Ethereum или другими криптовалютами. Напротив, российское законодательство впервые создало полноценную регулируемую инфраструктуру для их покупки, продажи и хранения через профессиональных участников финансового рынка.
Однако вместе с легальным рынком появились новые правила. Российский «криптообменник» теперь означает совсем не то же самое, что несколько лет назад. Покупка криптовалюты через российскую регулируемую площадку, вывод на зарубежную биржу и хранение на собственном кошельке юридически становятся разными операциями. А привычная P2P-торговля через переводы с карты на карту столкнётся с особенно серьёзными изменениями летом 2027 года.
Главное для обычного пользователя: криптовалютой владеть можно, торговать ею можно, хранить самостоятельно можно, но использовать её как обычные деньги для оплаты товаров и услуг внутри России по-прежнему нельзя. Закон прямо запрещает принимать цифровые валюты в качестве оплаты внутри страны, за исключением специально перечисленных случаев, включая внешнеторговые расчёты, сетевые комиссии и операции с другими цифровыми активами. КонсультантПлюс
Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении
4,8 на основе 40 К оценок в App Store и Google Play
Не все новые правила начали действовать одновременно
Одна из главных причин путаницы вокруг закона № 282-ФЗ — разные даты вступления его положений в силу.
| Операция или правило | Статус |
|---|---|
| Основная часть закона № 282-ФЗ | действует с 1 сентября 2026 года |
| Новый статус российских криптообменников и цифровых депозитариев | действует |
| Право граждан хранить криптовалюту вне российского цифрового депозитария | сохраняется |
| Отчётность физлиц по операциям через адреса вне российских цифровых депозитариев | предусмотрена с 2 мая 2027 года |
| Общее правило «резиденты совершают криптосделки через уполномоченных участников или с ними» | с 1 июля 2027 года |
| Банковские ограничения платежей в пользу нелегальных организаторов криптооборота | с 1 июля 2027 года |
| Новые антифрод-проверки и часть задержек криптопереводов | с 1 сентября 2027 года |
Сам закон отдельно устанавливает, что часть 1 статьи 30 и статья 21 начнут действовать только 1 июля 2027 года, а статья 45 — 1 сентября 2027-го. Поэтому утверждение «с 1 сентября 2026 года весь P2P стал незаконным» неверно.
Это принципиально важно для понимания переходного периода 2026–2027 годов.
Что теперь означает «криптообменник»
До реформы словом «обменник» обычно называли практически любой интернет-сервис или офлайн-точку, где рубли можно было обменять на $USDT, биткоин или другую криптовалюту.
Новый закон вводит официальный статус организации, осуществляющей обмен цифровых валют. Такая компания систематически покупает и продаёт криптовалюту за собственный счёт клиентам вне организованных торгов. Под систематической деятельностью закон понимает две и более сделки в течение месяца, если их суммарный денежный объём превышает 3,5 млн рублей. Осуществлять такую деятельность может только организация, включённая в специальный реестр Банка России.
Иными словами, «криптообменник» теперь становится регулируемым участником финансового рынка. Банк России требует от таких компаний российское юридическое лицо, минимальный размер собственных средств в 15 млн рублей, соответствие руководителей установленным требованиям, наличие инфраструктуры в России и включение в официальный реестр.
Это не означает, что любой сайт, называющий себя обменником, автоматически получил новый статус. Проверять нужно именно реестр Банка России.
Могут ли банки быть криптообменниками
Да. Банк сам по себе не получает такое право автоматически, но может пройти предусмотренную процедуру и попасть в соответствующий реестр.
Например, 6 октября 2026 года Банк России внёс ВТБ в реестр организаций, осуществляющих обмен цифровых валют. Одновременно в карточке финансовой организации у ВТБ указано право осуществлять деятельность цифрового депозитария.
Это означает, что российский банк теперь действительно может юридически выполнять функции, которые раньше обычно ассоциировались с криптобиржей или обменником: участвовать в покупке и продаже цифровых валют и обслуживать их учёт в регулируемой инфраструктуре.
Однако включение банка в реестр не означает автоматически, что соответствующий розничный продукт уже доступен каждому клиенту. Запуск конкретного сервиса, перечень активов, комиссии и условия необходимо проверять у самого банка.
Обменник и цифровой депозитарий — не одно и то же
Это различие будет особенно важно пользователю.
Криптообменник отвечает прежде всего за сделку: он покупает у клиента цифровую валюту или продаёт её ему.
Цифровой депозитарий отвечает за учёт, хранение и переход активов в российской регулируемой системе. Банк России определяет цифровой депозитарий как организацию, которая может учитывать цифровые валюты, обеспечивать их переход и предоставлять доступ к адресам-идентификаторам.
Условно говоря, обменник отвечает на вопрос «где купить $BTC за рубли», а цифровой депозитарий — «где российская система будет учитывать этот $BTC и кто предоставляет к нему доступ».
Одна компания может сочетать обе функции, если имеет соответствующий допуск.
Как будет выглядеть покупка криптовалюты через российскую площадку
Закон допускает покупку криптовалют как квалифицированными, так и обычными неквалифицированными инвесторами.
Для физического лица предусмотрено тестирование, которое должно показать, понимает ли пользователь основные особенности и риски криптовалют. Оно проводится бесплатно. Положительный результат действует год либо дольше, если пользователь продолжает совершать операции через того же участника рынка.
Для неквалифицированных инвесторов Банк России предусмотрел дополнительное ограничение по сумме и перечню доступных активов. Регулятор ранее объявил модель с лимитом 300 тыс. рублей в календарный год через одного посредника.
Здесь, однако, есть важная оговорка. По состоянию на 8 октября 2026 года соответствующее указание Банка России № 7441-У ещё находится на государственной регистрации в Минюсте и формально не вступило в силу. В его текущей редакции установлен лимит 300 тыс. рублей, а к публичному обращению предусмотрены биткоин и эфир; $USDT отдельно указан как допустимый иностранный цифровой инструмент. Документ должен вступить в силу через десять дней после официального опубликования.
Поэтому писать сейчас, что «каждый россиянин уже может купить $BTC, ETH и $USDT на 300 тыс. рублей в любом российском криптообменнике», было бы преждевременно. Регулируемый рынок находится в стадии запуска.
Можно ли вывести купленный в России биткоин на Ledger или другой личный кошелёк
Вот здесь новое регулирование особенно непривычно.
Если криптовалюта учитывается в российском цифровом депозитарии, закон разрешает обычному физическому лицу перевод на адрес за пределами российских цифровых депозитариев после тестирования и ознакомления с предупреждением о рисках. Но статья 31 дополнительно устанавливает условие: в таком случае адрес назначения должен администрироваться иностранной организацией, которая по законодательству своей страны имеет право обслуживать чужие криптоадреса или учитывать и переводить цифровую валюту.
На практике обычный личный адрес Ledger, Trezor, MetaMask или другого self-custody-кошелька этим условием не является: его контролирует сам пользователь, а не иностранная кастодиальная организация.
Поэтому для криптовалюты, находящейся внутри российского регулируемого депозитарного контура, возникает двухэтапная схема.
Сначала $BTC или другой актив переводится с российской площадки на счёт пользователя у допустимой иностранной кастодиальной организации — например, зарубежной криптобиржи или другого лицензированного провайдера хранения. После поступления актива пользователь уже может перевести его из иностранного сервиса на принадлежащий ему некастодиальный кошелёк.
То есть приведённая в исходном задании логика «российская площадка → зарубежная кастодиальная платформа → личный кошелёк» в целом соответствует статье 31.
Запрещены ли теперь личные криптокошельки
Нет.
Сопутствующий закон № 283-ФЗ прямо закрепил право резидентов без ограничений открывать адреса-идентификаторы, не администрируемые российскими цифровыми депозитариями. Проще говоря, само владение Ledger, Trezor, MetaMask, Bitcoin Core или другим самостоятельным кошельком законом не запрещено.
Поэтому пользователь, который уже держит $BTC на собственном кошельке, не обязан из-за закона № 282-ФЗ передавать его российскому банку, депозитарию или обменнику.
При этом выражение «личный кошелёк считается иностранным контуром» лучше не использовать как юридическое определение. В законе такого термина нет. Правильнее говорить: адрес, не администрируемый российским цифровым депозитарием.
Это может быть как собственный некастодиальный кошелёк, так и часть зарубежной криптовалютной инфраструктуры.
Нужно ли будет сообщать государству о личном кошельке
Здесь правила действительно меняются.
Поправки к валютному законодательству предусматривают отчётность по операциям с цифровыми валютами через адреса, которые не администрируются российскими цифровыми депозитариями. Для физических лиц соответствующие положения вступают в силу 2 мая 2027 года. Исключение предусмотрено, в частности, для граждан, находившихся за пределами России более 183 дней в соответствующем периоде. Порядок и форму такой отчётности должно установить Правительство по согласованию с Банком России.
Таким образом, сам self-custody не запрещается, но государство создаёт механизм отчётности по операциям вне российской депозитарной инфраструктуры.
Для активных пользователей это означает, что историю транзакций, адреса, выписки бирж и документы о происхождении криптовалюты становится особенно важно сохранять.
Что будет с зарубежными криптобиржами
Закон № 282-ФЗ не содержит простой нормы «россиянам запрещено пользоваться иностранными криптобиржами».
Более того, сама статья 31 предусматривает перевод цифровой валюты из российского депозитария в адрес иностранной организации, которая имеет законное право заниматься кастодиальным хранением или переводами криптоактивов. Следовательно, зарубежная инфраструктура прямо учитывается новым регулированием.
Однако после 1 июля 2027 года станет намного важнее как именно пользователь пополняет зарубежную площадку и с кем юридически совершает сделку.
Если операция включает перевод рублей с российского банковского счёта в рамках покупки криптовалюты, она может попадать под российское понятие «обращение цифровых валют». Тогда начинают действовать требования статьи 30 о проведении таких сделок через уполномоченных участников или с ними.
Поэтому иностранная биржа сама по себе не превращает любую операцию в разрешённую или запрещённую. Значение имеют резидентство сторон, способ расчёта, место нахождения имущества и участие российской платёжной инфраструктуры.
Что происходит с P2P сейчас
Это, пожалуй, самый важный практический вопрос.
По состоянию на октябрь 2026 года часть 1 статьи 30 ещё не действует. Следовательно, закон № 282-ФЗ сам по себе не запретил с 1 сентября обычную разовую P2P-покупку криптовалюты у другого человека. Общее требование совершать регулируемые криптовалютные сделки через профессиональных участников начнёт действовать только 1 июля 2027 года.
Но это не означает, что до этой даты P2P находится вне закона вообще.
Если человек не просто иногда продаёт собственную криптовалюту, а фактически занимается регулярным обменным бизнесом, начинает работать другое правило. Уже действующая статья 18 определяет систематический обмен как две или более сделки в месяц общим объёмом свыше 3,5 млн рублей. Такая деятельность относится к деятельности организации, осуществляющей обмен цифровых валют, и требует включения в реестр Банка России.
Иными словами, разовая продажа части собственных $BTC и работа профессионального P2P-«мерчанта», ежедневно принимающего рубли от множества людей, — юридически уже не одна и та же ситуация.
Кроме того, банки продолжают применять требования антиотмывочного законодательства и антифрод-контроль. Большое число однотипных переводов от незнакомых лиц может вызвать запрос документов или ограничения независимо от того, нарушена статья 30 или нет.
Что изменится для P2P с 1 июля 2027 года
Именно здесь произойдёт наиболее серьёзный перелом.
С этой даты статья 30 устанавливает общее правило: резиденты, которые сами не являются профессиональными организаторами криптовалютного рынка, смогут совершать подпадающие под определение обращения сделки только через таких участников либо непосредственно с ними, если операция не относится к предусмотренным законом исключениям.
Покупка $USDT или биткоина одним российским резидентом у другого за рубли, переведённые с российского банковского счёта, подпадает под определение обращения: закон прямо включает сделки, где встречным предоставлением выступают деньги на счетах российских кредитных организаций. КонсультантПлюс
Практически это означает, что привычная схема:
нашёл продавца на P2P-площадке → перевёл ему рубли с карты → получил $USDT
после 1 июля 2027 года не сможет оставаться обычной нерегулируемой сделкой между двумя российскими резидентами.
При этом запрещается не сама технология P2P. Если подобный механизм будет организован через участника, который имеет необходимый российский статус и соблюдает требования закона, форма сделки может сохраниться. Изменится прежде всего правовой посредник и контроль над расчётами.
С того же 1 июля заработает статья 21. Российские банки должны будут отказывать в переводах, если имеются основания считать, что получатель средств незаконно занимается организацией обращения криптовалют.
Поэтому летом 2027 года основной риск для серого P2P сместится от обычных банковских проверок к прямому регуляторному ограничению самой модели деятельности.
Поможет ли иностранная P2P-биржа обойти новое правило
Само наличие иностранного сайта или приложения ничего не решает.
Если два российских резидента находят друг друга на зарубежной площадке и один переводит другому рубли между российскими банковскими счетами, экономическая и юридическая конструкция остаётся российской P2P-сделкой с криптовалютой.
Поэтому с 1 июля 2027 года нельзя будет исходить из логики: «площадка зарубежная, значит российские правила не действуют».
Одновременно существуют операции, которые закон не относит к «обращению цифровых валют» в своём специальном определении. Например, отдельные сделки полностью во внешнем контуре могут иметь другой режим. Но здесь результат зависит от конкретной структуры операции, поэтому универсальная формула «всё на иностранной бирже разрешено» столь же неверна, как и «все иностранные биржи запрещены».
Можно ли расплачиваться криптовалютой в России
Для повседневного пользователя ответ остаётся простым: нет.
Нельзя купить за биткоин автомобиль, телефон, кофе, оплатить аренду квартиры или услуги российской компании, если криптовалюта используется именно как средство расчёта.
Запрет касается не только формального договора «оплата в $BTC», но и конструкций, которые фактически позволяют предполагать оплату товара или услуги цифровой валютой. Запрещена и реклама такого способа оплаты.
При этом закон разрешает некоторые специализированные сценарии: внешнеторговые сделки между резидентом и нерезидентом, оплату комиссий внутри блокчейна и использование одной цифровой валюты для приобретения другой цифровой валюты или определённых финансовых активов.
Поэтому купить $USDT за $BTC — не то же самое, что купить за $BTC телевизор в российском магазине.
Что с налогами для обычного трейдера
Новый закон об обращении криптовалют не отменяет налоговых обязанностей.
ФНС рассматривает цифровую валюту как имущество. При продаже или другом выбытии криптовалюты физическое лицо платит НДФЛ с налоговой базы, то есть не обязательно со всего полученного оборота, а с дохода с учётом предусмотренных законом документально подтверждённых расходов. ФНС отдельно указывает для доходов физических лиц от купли-продажи и иного выбытия цифровой валюты ставку 13%, а с суммы налоговой базы сверх 2,4 млн рублей — 15%.
Поэтому документы о покупке $BTC или $USDT становятся не формальностью. Нужно сохранять банковские выписки, отчёты биржи или обменника, историю сделок и комиссии. Без подтверждения первоначальных расходов уменьшить налогооблагаемую базу может быть сложнее.
Декларация 3-НДФЛ по доходам, которые гражданин должен декларировать самостоятельно, подаётся до 30 апреля следующего года, а налог уплачивается до 15 июля.
Активному трейдеру также не стоит считать, что налог возникает только после окончательного вывода рублей на банковский счёт. ФНС использует понятие реализации и иного выбытия цифровой валюты; обмен одного актива на другой также может иметь налоговые последствия.
Что обычному пользователю можно и нельзя делать сейчас
На 8 октября 2026 года ситуация выглядит так.
Покупать и продавать криптовалюту можно. Российские регулируемые посредники постепенно начинают работу, а первые организации уже появились в реестрах Банка России. Банк России
Хранить биткоин или другую криптовалюту на собственном некастодиальном кошельке можно. Закон не требует передавать уже имеющиеся монеты российскому цифровому депозитарию.
При покупке через российскую регулируемую инфраструктуру вывести актив напрямую из российского цифрового депозитария на обычный self-custody-адрес в стандартном розничном сценарии нельзя: сначала потребуется допустимая иностранная кастодиальная организация.
Платить криптовалютой за товары и услуги внутри России нельзя.
Обычный P2P между частными лицами ещё не запрещён общим правилом статьи 30, поскольку оно начнёт работать 1 июля 2027 года. Но систематическая деятельность крупного P2P-обменника уже подпадает под новый регулируемый статус.
После 1 июля 2027 года покупка криптовалюты за рубли напрямую у другого российского резидента через перевод между банковскими счетами должна будет проходить через регулируемую инфраструктуру или попадать под конкретное предусмотренное законом исключение.
Как действовать пользователю после реформы
Для человека, который хочет просто купить биткоин и держать его несколько лет, логика становится довольно понятной.
Если используется российская регулируемая площадка, сначала нужно проверить её в реестре Банка России и пройти необходимые процедуры. После покупки актив будет находиться в российской учётной инфраструктуре. Если пользователь хочет перейти на self-custody, стандартный путь проходит через подходящего иностранного кастодиана, а затем на собственный кошелёк.
Если криптовалюта уже хранится на собственном кошельке, переносить её в российскую систему только из-за вступления закона в силу не требуется. Однако необходимо следить за правилами отчётности, которые начнут применяться в 2027 году.
Активному трейдеру важнее всего разделять три вещи: где юридически находится торговая инфраструктура, откуда поступают деньги для покупки и кто является второй стороной сделки. Именно эти детали будут определять, подпадает ли операция под российский регулируемый оборот.
Для P2P-пользователей переходный период заканчивается 1 июля 2027 года. Поэтому строить долгосрочную торговую схему на переводах рублей между картами незнакомых физических лиц уже рискованно: законодательство явно движется в сторону работы через идентифицированных и контролируемых посредников.
Вывод
Закон № 282-ФЗ не запретил криптовалюты в России, а разделил рынок на регулируемый российский контур и операции за его пределами. Пользователь по-прежнему может покупать, продавать и самостоятельно хранить криптовалюту, но российские обменники теперь превращаются в официальных участников финансового рынка, а вывод из российского цифрового депозитария на self-custody требует промежуточного иностранного кастодиана.
Наибольшие изменения для обычного P2P ещё впереди: общее требование проводить регулируемые сделки через уполномоченных участников начнёт действовать 1 июля 2027 года. Поэтому главный практический принцип новой системы прост: владение криптовалютой остаётся законным, но способы её покупки, продажи и перемещения становятся значительно более формализованными.
Предупреждение о рисках:
Информация на сайте носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией или финансовым советом. Криптовалюты и цифровые активы связаны с высоким уровнем риска, включая возможную потерю капитала. Редакция не несёт ответственности за решения, принятые на основе опубликованных материалов. Перед принятием инвестиционных решений рекомендуется проводить собственное исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/